2026年10月リリース
2026年10月27日リリース
2026年10月27日リリースの内容は以下のとおりです。
管理者向けスタッフ向け
〔1〕令和8年分年末調整対応
※eLTAXを利用して市区町村に提出する給与支払報告書CSVデータ(税務署に提出する源泉徴収票CSVデータ)の出力機能は後日リリースする予定です。
-------------------------------------------------
管理者向けスタッフ向け
〔1〕令和8年分年末調整対応
1.所得税の基礎控除の引き上げ
2.給与所得控除の最低保障額の引き上げ
3.扶養親族等の所得要件の改正
4.年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
5.源泉徴収票のみなし提出の特例
6.源泉徴収票(税務署提出用)の様式変更
1.所得税の基礎控除の引き上げ
合計所得額に応じて基礎控除額が引き上げられました。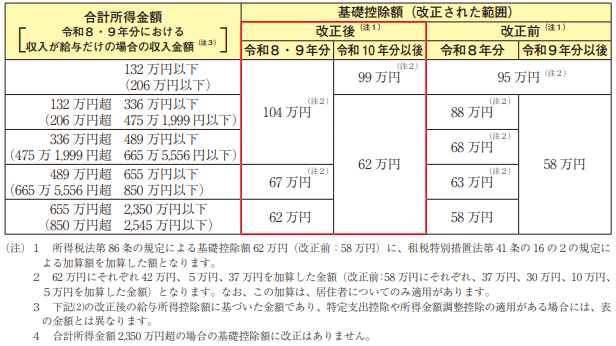
国税庁「令和8年分年末調整のしかた」より
2.給与所得控除の最低保障額の引き上げ
給与所得控除額の最低保障額が65 万円から74 万円に引き上げられました。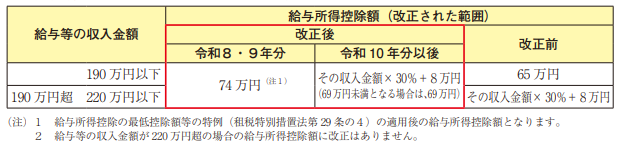
令和8・9年分の給与等の収入金額が 69 万 1,000 円以上 220 万円未満の場合は給与所得の金額は以下となります。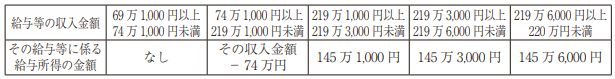
国税庁「令和8年分年末調整のしかた」より
3.扶養親族等の所得要件の改正
扶養親族等の所得要件が改正されました。
※Doremingでは配偶者、扶養親族等に登録されている所得額から自動で控除対象かどうかを判断します。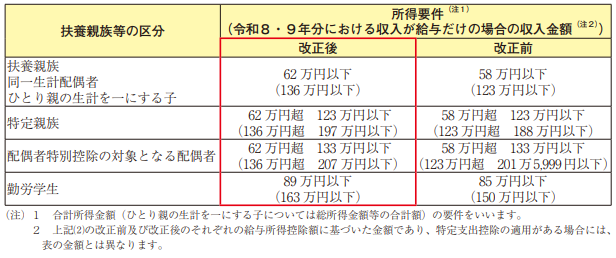
4.年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
新生命保険料控除について年齢23歳未満の扶養親族を有する場合の令和8年、9年分の保険料控除額は以下のように計算します。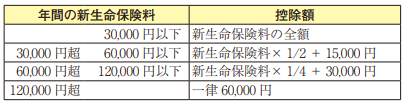
国税庁「令和8年分年末調整のしかた」より
共働き世帯で扶養親族を申告する場合、夫婦双方で同じ扶養親族を申告することはできませんが、年齢23歳未満の扶養親族がいる場合の新生命保険料控除の特例は夫婦双方で控除が受けられます。
年齢23歳未満の扶養親族、新生命保険料の情報を登録すると自動でこの特例が適用されますが、年齢23歳未満の扶養親族を自分の扶養親族としては申告しない場合は、該当扶養親族画面の扶養控除申告書に記載しないにチェックを入れてください。
(保険料控除の申告ができるのは支払者のみです。)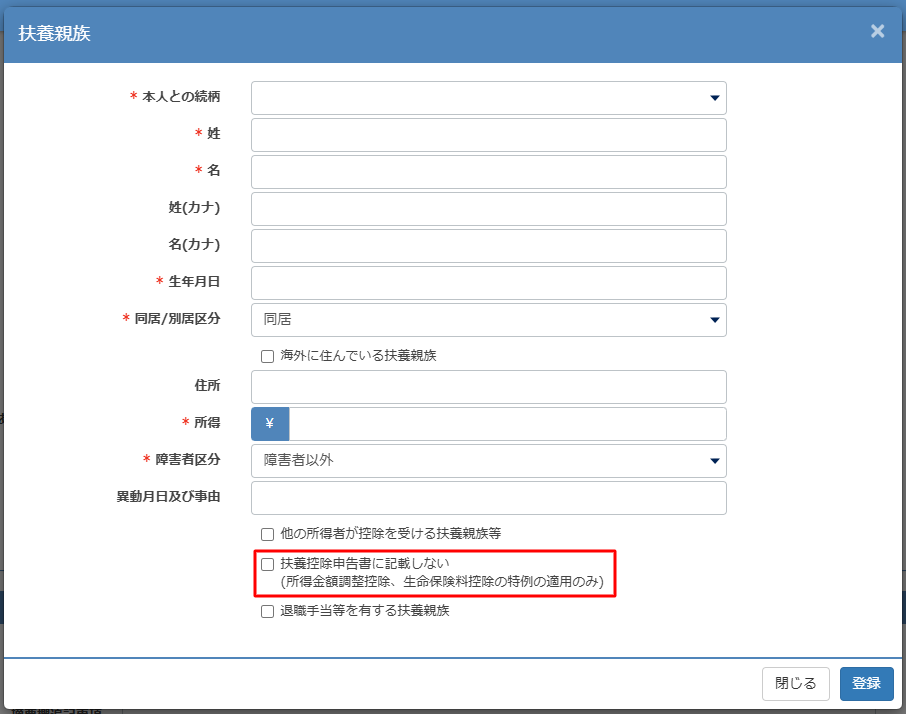
給与所得者の保険料控除申告書
年齢 23歳未満の扶養親族を有する場合の生命保険料控除の特例に対応する欄が追加されました。
※Doremingでは扶養親族の年齢を判断して自動で生命保険料控除の特例を適用します。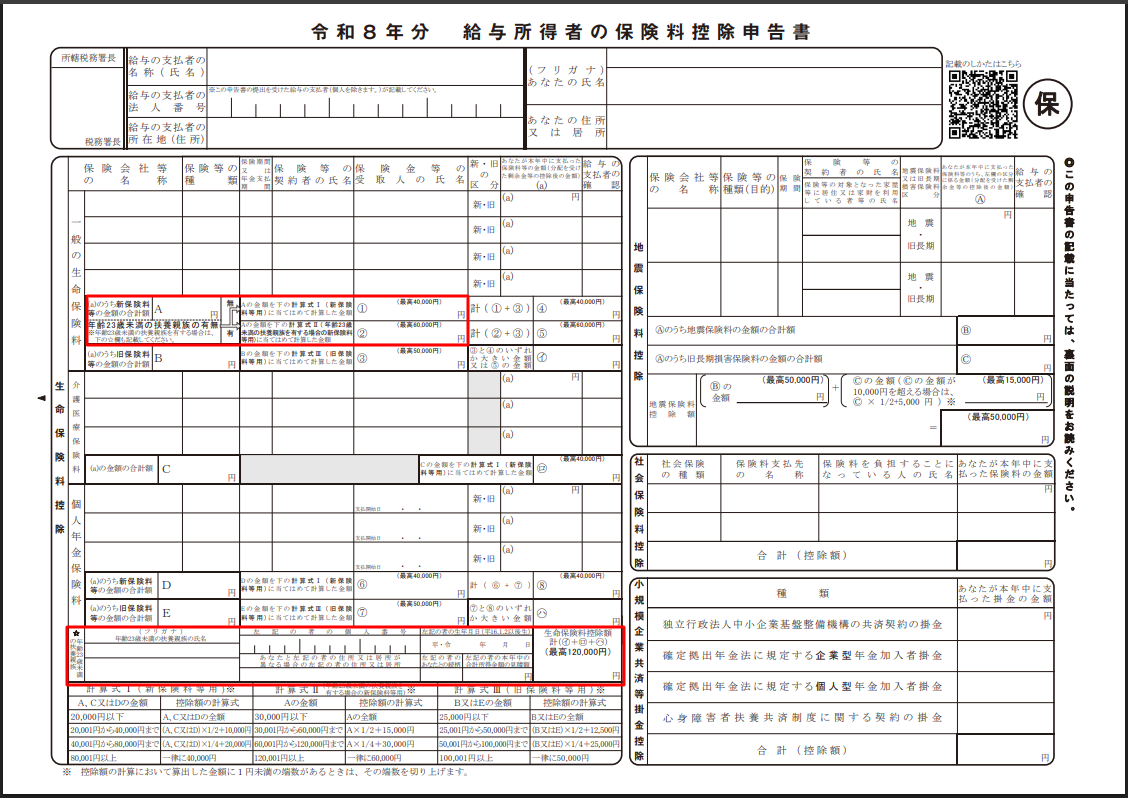
5.源泉徴収票のみなし提出の特例
令和9年1月1日以後、市区町村に「給与支払報告書」を提出した場合は、税務署に「給与所得の源泉徴収票」の提出が不要となります。
受給者へ交付する源泉徴収票は、引き続き、すべての受給者に対して作成・交付を行う必要があります。
「給与支払報告書」を市区町村に提出した場合は、税務署に「給与所得の源泉徴収票等の法定調書合計表」の提出も不要となりますが、退職所得の源泉徴収票など給与所得の源泉徴収票以外の 5つの法定調書のいずれかを税務署に提出するときは、引き続き当該合計表の提出が必 要となります。
詳細は国税庁のこちらのサイトをご確認ください。
源泉徴収票のみなし提出の特例
源泉徴収票(給与所得・公的年金)のみなし特例に関するQ&A
6.源泉徴収票(税務署提出用)の様式変更
国税庁の基幹システム刷新に伴った法定調書がAI-OCR様式に変更されA5からA4サイズに変更となりました。
※令和9年1月1日以降は源泉徴収票の提出方法が変わります。こちらのサイトをご確認ください。
源泉徴収票のみなし提出の特例